Klemo : Investir & Finance
- 3,9
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
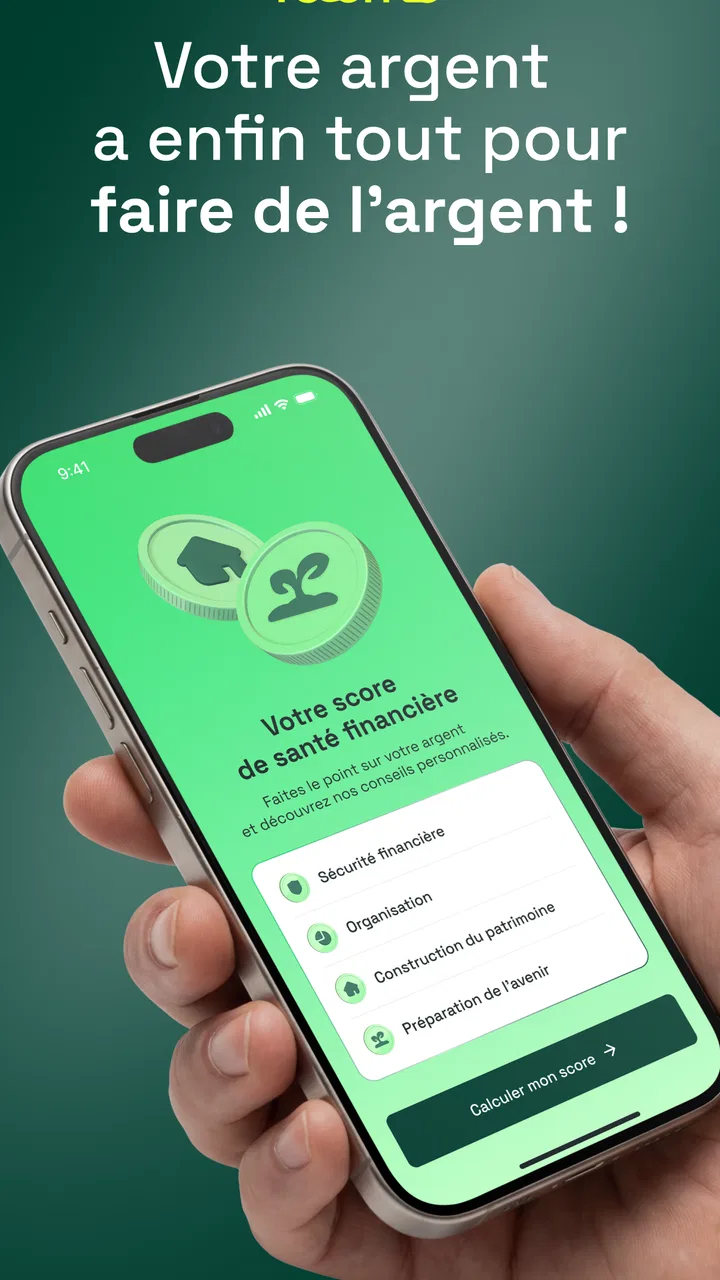
J’ai abordé Klemo comme un outil de finance personnelle plutôt que comme une simple application de suivi. Son objectif est d’aider à regarder son patrimoine dans son ensemble, à réfléchir à ses choix d’investissement, à organiser son épargne et à considérer des sujets comme le PER. Cette approche m’a paru intéressante, car beaucoup d’applications se limitent au budget quotidien ou au classement des dépenses.
En pratique, l’intérêt de Klemo dépend surtout de la manière dont on veut travailler. Si vous cherchez un endroit pour prendre du recul, comparer vos priorités et structurer une démarche financière, l’application a une vraie raison d’être. Si vous voulez seulement noter un café, une facture ou une sortie, elle risque de vous sembler plus ambitieuse que nécessaire.
Développée par Klemo, cette application gratuite appartient à la catégorie finance. Elle est accessible sur Android à partir de la version 8.0, avec une classification PEGI 3. Elle a été publiée le 3 septembre 2025 et sa version actuelle est 1.20.0. Ces éléments la rendent assez facile à essayer, notamment pour quelqu’un qui souhaite commencer sans s’engager immédiatement dans un service payant.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Une application patrimoniale qui demande un peu de méthode
Je vais d’abord préciser ce que signifie ici l’accès gratuit, puis examiner si cette facilité d’essai se traduit par une réelle utilité au quotidien. À mes yeux, le bon critère n’est pas le nombre de sujets abordés, mais la capacité à transformer un bilan en décisions mieux ordonnées, sans confondre réflexion personnelle et conseil professionnel.
Le premier blocage vient souvent de la façon de penser ses finances
Le principal point de friction n’est pas forcément technique. Il vient du fait que Klemo invite à réfléchir en termes de patrimoine, alors que beaucoup de personnes ont l’habitude de ne regarder que leur solde bancaire ou leurs dépenses du mois. Passer d’une vision ponctuelle à une vision globale demande un petit effort mental.
Avant de commencer, je conseille donc de définir ce que vous voulez obtenir. Voulez-vous faire un état des lieux de votre situation, préparer un projet, mieux comprendre l’investissement, organiser votre épargne ou examiner la pertinence d’un PER ? Une utilisation vague donne rapidement l’impression de parcourir plusieurs sujets sans savoir lequel traiter en premier.
Pour moi, le meilleur point de départ consiste à choisir une seule question concrète. Par exemple : « Est-ce que mon épargne correspond vraiment à mes projets des prochaines années ? » Cette question permet de distinguer l’argent destiné aux besoins proches de celui qui pourrait être placé plus longtemps. C’est une démarche plus utile que de chercher immédiatement un produit financier.
Un autre blocage possible concerne le vocabulaire. Les notions de bilan, d’investissement, de gestion et de retraite ne se recouvrent pas totalement. Un bilan décrit une situation ; un conseil aide à l’interpréter ; une décision d’investissement engage ensuite votre propre jugement. Je trouve important de garder cette séparation en tête pour ne pas traiter une recommandation générale comme une décision automatique.
Ce que je vérifie avant de commencer
Je commence par préparer les informations que je veux examiner, même de façon approximative. Je rassemble mes comptes, mes livrets, mes placements, mes crédits éventuels et mes objectifs. Le but n’est pas de construire un dossier parfait dès la première ouverture, mais d’éviter de remplir l’application au hasard.
Cette préparation révèle aussi les données qui manquent souvent dans une vision patrimoniale : la durée prévue d’un placement, le niveau de liquidité nécessaire, la différence entre une épargne de précaution et une épargne de projet. Un montant isolé ne suffit pas à juger une situation. Il faut savoir à quoi il sert et quand il pourrait être utilisé.
Je recommande également de noter séparément les éléments certains et les estimations. Une valeur connue sur un relevé n’a pas le même poids qu’une estimation personnelle d’un bien ou d’un futur besoin. Cette distinction rend le bilan plus honnête et évite de tirer des conclusions trop précises à partir d’informations fragiles.
Pour les personnes qui se demandent si l’application convient à leur appareil, la compatibilité Android commence avec la version 8.0. C’est un seuil relativement accessible, mais je vérifierais tout de même la version du téléphone avant l’installation, surtout sur un appareil ancien. Une application qui s’installe mal ou qui fonctionne de manière instable rend toute analyse financière inutile.
Une méthode simple pour éviter de se perdre dans le bilan
Je traiterais le bilan en trois passages. D’abord, je dresserais une image générale : ce que je possède, ce que je dois et ce qui reste disponible. Ensuite, je classerais les sommes selon leur horizon d’utilisation. Enfin, je reviendrais sur les choix qui méritent une réflexion, au lieu d’essayer de tout corriger en même temps.
Cette méthode est particulièrement utile pour les profils qui possèdent plusieurs formes d’épargne. Un livret disponible immédiatement, une assurance-vie, un compte-titres ou un PER ne répondent pas au même besoin. Les comparer uniquement par leur montant peut conduire à une mauvaise décision. Klemo est plus intéressant lorsque l’on s’en sert pour remettre chaque élément dans son contexte.
Un conseil pratique consiste à ne pas modifier son organisation financière le même jour que l’on découvre un déséquilibre. Après un premier bilan, je prends le temps de vérifier si le problème est durable ou simplement lié à une dépense exceptionnelle. Cette pause évite de transformer une observation utile en réaction impulsive.
Quand une étape semble ne pas fonctionner
Si une partie du parcours paraît bloquée, je commence par les vérifications ordinaires : connexion internet, application à jour, espace de stockage disponible et redémarrage du téléphone. Je m’assure aussi que je n’ai pas quitté une étape avant sa validation ou sa sauvegarde. Ces contrôles simples règlent parfois une difficulté qui ressemble à un problème financier alors qu’elle est seulement liée au fonctionnement de l’appareil.
Je relis également les informations saisies. Une date mal comprise, un montant placé dans la mauvaise catégorie ou une valeur entrée avec un format inattendu peut donner un résultat surprenant. Dans ce type d’outil, une petite erreur de saisie se propage facilement dans l’interprétation finale.
Si le problème concerne une donnée précise, je préfère la retirer puis la saisir à nouveau calmement plutôt que d’empiler des corrections. Je conserve mes justificatifs à portée de main, mais je n’inscris pas une information dont je ne comprends pas le rôle. Une donnée approximative peut être acceptable pour une première vue d’ensemble ; elle ne doit pas devenir la base d’une décision importante sans vérification.
Reprendre son travail sans repartir de zéro
Une bonne façon de récupérer un parcours interrompu consiste à revenir à la dernière question claire que l’on s’était posée. Si l’on était en train d’examiner l’épargne, on ne change pas immédiatement de sujet pour l’investissement. Je reprends les éléments déjà examinés, je corrige uniquement ce qui est nécessaire, puis je poursuis avec un objectif précis.
Cette approche évite un piège fréquent : recommencer entièrement parce qu’un résultat ne paraît pas convaincant. Un bilan n’est pas forcément faux parce qu’il est incomplet. Il peut simplement manquer une information ou mélanger des sommes destinées à des horizons différents. Je préfère donc identifier la pièce manquante avant de reconstruire toute l’analyse.
Pour un couple ou une famille, je trouve utile de distinguer les objectifs communs des objectifs personnels. Une épargne pour un projet partagé ne se gère pas comme une réserve individuelle, même si les deux figurent dans la même réflexion patrimoniale. Cette séparation rend les discussions plus concrètes et limite les désaccords fondés sur des catégories floues.
Pour une personne qui commence à investir, le meilleur usage n’est pas de chercher une réponse immédiate à la question « que dois-je acheter ? ». Je commencerais plutôt par clarifier l’horizon, la disponibilité souhaitée et la perte que je pourrais supporter sans abandonner mon plan. L’application peut alors servir de cadre de réflexion, tandis que la décision reste personnelle.
Le rôle du conseil et ses limites
La présence de sujets liés au conseil et à l’investissement peut donner envie de suivre une suggestion sans la questionner. Je serais prudent. Une recommandation n’a de sens que si elle correspond à votre situation, à vos objectifs et à votre tolérance au risque. Deux personnes ayant le même montant disponible peuvent avoir des choix complètement différents.
Le PER illustre bien cette nuance. Il peut s’inscrire dans une réflexion de long terme, mais l’argent destiné à une dépense proche ne devrait pas être considéré de la même manière qu’une épargne retraite. Avant de retenir une orientation, je vérifierais toujours l’horizon réel, la disponibilité recherchée et les conséquences d’un changement de stratégie.
J’apprécie davantage Klemo lorsqu’il m’aide à formuler les bonnes questions que lorsqu’il prétendrait remplacer une analyse approfondie. Pour un choix complexe, une situation fiscale particulière ou un patrimoine difficile à résumer, un professionnel qualifié peut être plus adapté. L’application reste alors un outil de préparation : elle aide à organiser les informations et à arriver avec des questions plus précises.
Quand le problème ne vient pas de l’application
Il est tentant d’accuser l’outil lorsqu’un résultat ne correspond pas à ce que l’on espérait. Pourtant, la cause peut être une information incomplète, une valeur ancienne ou un objectif mal défini. Par exemple, une estimation patrimoniale peu réaliste peut donner une image trompeuse sans qu’il y ait de défaut dans l’application.
Je vérifie donc d’abord la cohérence de mes propres données. Ai-je inclus toutes les dettes ? Ai-je séparé l’argent disponible de celui qui est destiné à la retraite ? Ai-je utilisé une valeur actuelle ou une ancienne estimation ? Ai-je compté deux fois le même élément ? Ces questions sont simples, mais elles changent souvent la lecture du bilan.
Il faut aussi accepter qu’un outil financier ne puisse pas supprimer l’incertitude. Les marchés évoluent, les projets changent et les dépenses imprévues existent. Une application peut aider à structurer une décision, pas garantir son résultat. Cette limite me paraît saine à rappeler, surtout pour les utilisateurs qui débutent.
Dans le même esprit, je n’utiliserais pas Klemo comme un registre comptable exhaustif si mon besoin principal est le suivi quotidien de chaque transaction. Une application de budget dédiée sera probablement plus pratique pour analyser les dépenses récurrentes, fixer des enveloppes et surveiller les écarts chaque semaine. Klemo vise davantage la vue d’ensemble et la construction d’une démarche patrimoniale.
Un scénario concret d’utilisation
Imaginons une personne qui dispose d’une épargne répartie entre un compte courant, un livret et un placement de long terme. Elle prévoit un déménagement, souhaite conserver une réserve disponible et commence à penser à sa retraite. Dans une application de budget classique, ces éléments peuvent apparaître comme des soldes séparés. La difficulté est ensuite de comprendre leur rôle global.
Avec Klemo, je commencerais par le bilan, puis je classerais les sommes selon les projets. La réserve liée au déménagement resterait clairement distincte de l’argent qui n’est pas nécessaire à court terme. Je regarderais ensuite si l’effort d’épargne correspond à la priorité réelle, au lieu de déplacer automatiquement une somme vers un placement.
Le point intéressant est le changement de question. On ne se demande plus seulement combien il reste, mais si chaque partie du patrimoine travaille pour le bon objectif. C’est l’un des usages les plus pertinents de l’application à mes yeux. Il demande toutefois de connaître ses propres priorités ; Klemo ne peut pas décider à votre place si un projet doit passer avant un autre.
Pour qui l’application est vraiment adaptée
Je la conseillerais à quelqu’un qui veut commencer une réflexion patrimoniale sans multiplier immédiatement les tableaux et les documents. Elle peut aussi convenir à une personne qui possède déjà plusieurs formes d’épargne et souhaite prendre du recul sur leur organisation. Les utilisateurs qui préparent un projet de long terme peuvent y trouver un cadre plus large qu’un simple suivi bancaire.
Elle me semble également intéressante pour un débutant qui veut apprendre à distinguer épargne, investissement et retraite. Le fait de réunir ces thèmes dans une même démarche peut aider à voir les arbitrages plutôt qu’à choisir un produit isolé. Le résultat sera meilleur si l’utilisateur avance progressivement et relit ses objectifs au lieu de remplir l’application une seule fois.
En revanche, je la conseillerais moins à quelqu’un qui veut uniquement suivre ses dépenses quotidiennes, automatiser une comptabilité détaillée ou obtenir une analyse professionnelle personnalisée. Dans ces cas, une solution spécialisée ou un accompagnement humain peut être plus efficace. L’application n’est pas mauvaise pour autant ; elle ne répond simplement pas au même besoin.
Ce que la popularité apporte, et ce qu’elle ne prouve pas
Klemo affiche une moyenne de 4,1 sur 5, basée sur environ cent soixante évaluations, avec une trentaine d’avis rédigés. Elle compte aussi plus de cent mille installations. Ces signaux montrent qu’elle a déjà trouvé son public, mais je ne les considérerais pas comme une garantie que chaque parcours conviendra à votre situation.
Le prix gratuit facilite l’essai, ce qui est un vrai avantage pour une application de finance personnelle. Je peux prendre le temps de comprendre son approche sans devoir décider immédiatement si elle mérite un abonnement. Je garde néanmoins une règle simple : avant de saisir des informations sensibles, je lis attentivement les écrans affichés et je m’assure de comprendre ce que je partage ou conserve dans l’application.
La version 1.20.0 indique que le produit évolue encore. C’est encourageant pour les corrections et les améliorations, mais cela signifie aussi que certains parcours peuvent changer avec le temps. Je conseille donc de conserver ses propres documents importants et de ne pas considérer l’application comme l’unique endroit où se trouvent les informations financières essentielles.
Mon verdict après une utilisation réfléchie
Le meilleur atout de Klemo est de replacer l’épargne et l’investissement dans une vision patrimoniale plus large. Je la trouve pertinente pour préparer un bilan, clarifier ses priorités et réfléchir à la place de sujets comme le PER. Son approche est plus utile lorsqu’on accepte de prendre quelques minutes pour définir un objectif précis avant de commencer.
Son principal défaut est lié à cette ambition : elle peut paraître moins immédiate qu’un outil centré sur les dépenses. Les utilisateurs qui veulent une réponse instantanée ou un suivi comptable très détaillé risquent de chercher longtemps une fonction qui n’est pas au cœur de l’expérience. De même, une décision financière importante demande toujours une vérification personnelle et, dans certains cas, un conseil adapté.
Pour ma part, je l’utiliserais comme un espace de préparation et de mise en ordre. Je ferais un premier bilan, je distinguerais les horizons, puis je reviendrais régulièrement sur les objectifs plutôt que sur les seuls montants. Cette méthode permet de profiter de l’application sans lui confier plus de responsabilités qu’elle ne devrait en avoir.
En résumé, Klemo est un choix intéressant pour les personnes qui veulent comprendre leur patrimoine et structurer une stratégie d’épargne ou d’investissement. Elle est gratuite, accessible sur les appareils Android compatibles et suffisamment large pour accompagner une première réflexion sérieuse. Je la recommande surtout à ceux qui cherchent un cadre pour mieux décider, pas à ceux qui veulent remplacer un budget quotidien ou un conseiller spécialisé.
FAQ sur Klemo : Investir & Finance
01Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse l’application ?
Klemo : Investir & Finance est une application mobile conçue pour aider les utilisateurs à suivre et à mieux comprendre leurs investissements et leur situation financière. Elle peut convenir aux débutants qui souhaitent se familiariser avec les marchés comme aux utilisateurs plus expérimentés recherchant un outil de suivi pratique. Avant de l’utiliser, vérifiez les services disponibles dans votre pays et l’adéquation de l’application à vos objectifs.
02Klemo permet-elle d’investir directement depuis l’application ?
La possibilité d’acheter ou de vendre des actifs dépend des fonctionnalités proposées par Klemo, de votre pays de résidence et des partenaires financiers utilisés. Certaines fonctions peuvent se limiter au suivi, à l’analyse ou à l’information, tandis que d’autres peuvent nécessiter l’ouverture d’un compte vérifié. Consultez attentivement les conditions, les frais, les produits accessibles et les informations réglementaires avant toute opération.
03Quels frais peuvent être appliqués avec Klemo : Investir & Finance ?
Avant de commencer, il est important de vérifier la grille tarifaire complète. Des frais peuvent éventuellement concerner l’abonnement, les transactions, les conversions de devises, les dépôts, les retraits ou certains services premium. Les coûts peuvent également varier selon le produit financier et le prestataire partenaire. Ne vous limitez pas aux frais affichés dans l’application : lisez aussi les conditions générales et les documents contractuels.
04Mes données personnelles et financières sont-elles protégées dans Klemo ?
Une application financière peut demander des informations sensibles, notamment une identité, des coordonnées bancaires ou des données liées à vos investissements. Avant de créer un compte, consultez la politique de confidentialité, les mesures de sécurité annoncées et les autorisations demandées. Activez, si elle est disponible, la double authentification et utilisez un mot de passe unique. Évitez également de partager vos codes de connexion ou de valider une opération sur un appareil non sécurisé.
05Klemo fournit-elle des conseils financiers garantissant des bénéfices ?
Non, aucune application d’investissement sérieuse ne peut garantir des gains. Les informations, graphiques, alertes ou analyses présentés par Klemo doivent être considérés comme des outils d’aide à la décision et non comme une promesse de rendement. La valeur des placements peut augmenter ou diminuer, et vous pouvez perdre une partie, voire la totalité, du capital investi. Informez-vous soigneusement et n’investissez jamais une somme que vous ne pouvez pas vous permettre de perdre.
Avantages
- Interface claire et agréable
- adaptée aux débutants en investissement.
- Suivi centralisé de plusieurs placements depuis une seule application.
- Informations financières présentées de façon simple et accessible.
- Outils pratiques pour surveiller l’évolution de son portefeuille.
- Application disponible sur mobile pour consulter ses investissements partout.
Inconvénients
- Les fonctionnalités avancées peuvent être limitées pour les investisseurs expérimentés.
- Les performances dépendent des marchés et ne sont jamais garanties.
- Certaines opérations peuvent entraîner des frais selon l’offre choisie.
- La vérification d’identité peut prendre du temps avant l’accès complet.
- L’application ne remplace pas les conseils personnalisés d’un professionnel.

Klemo : Investir & Finance
Galerie